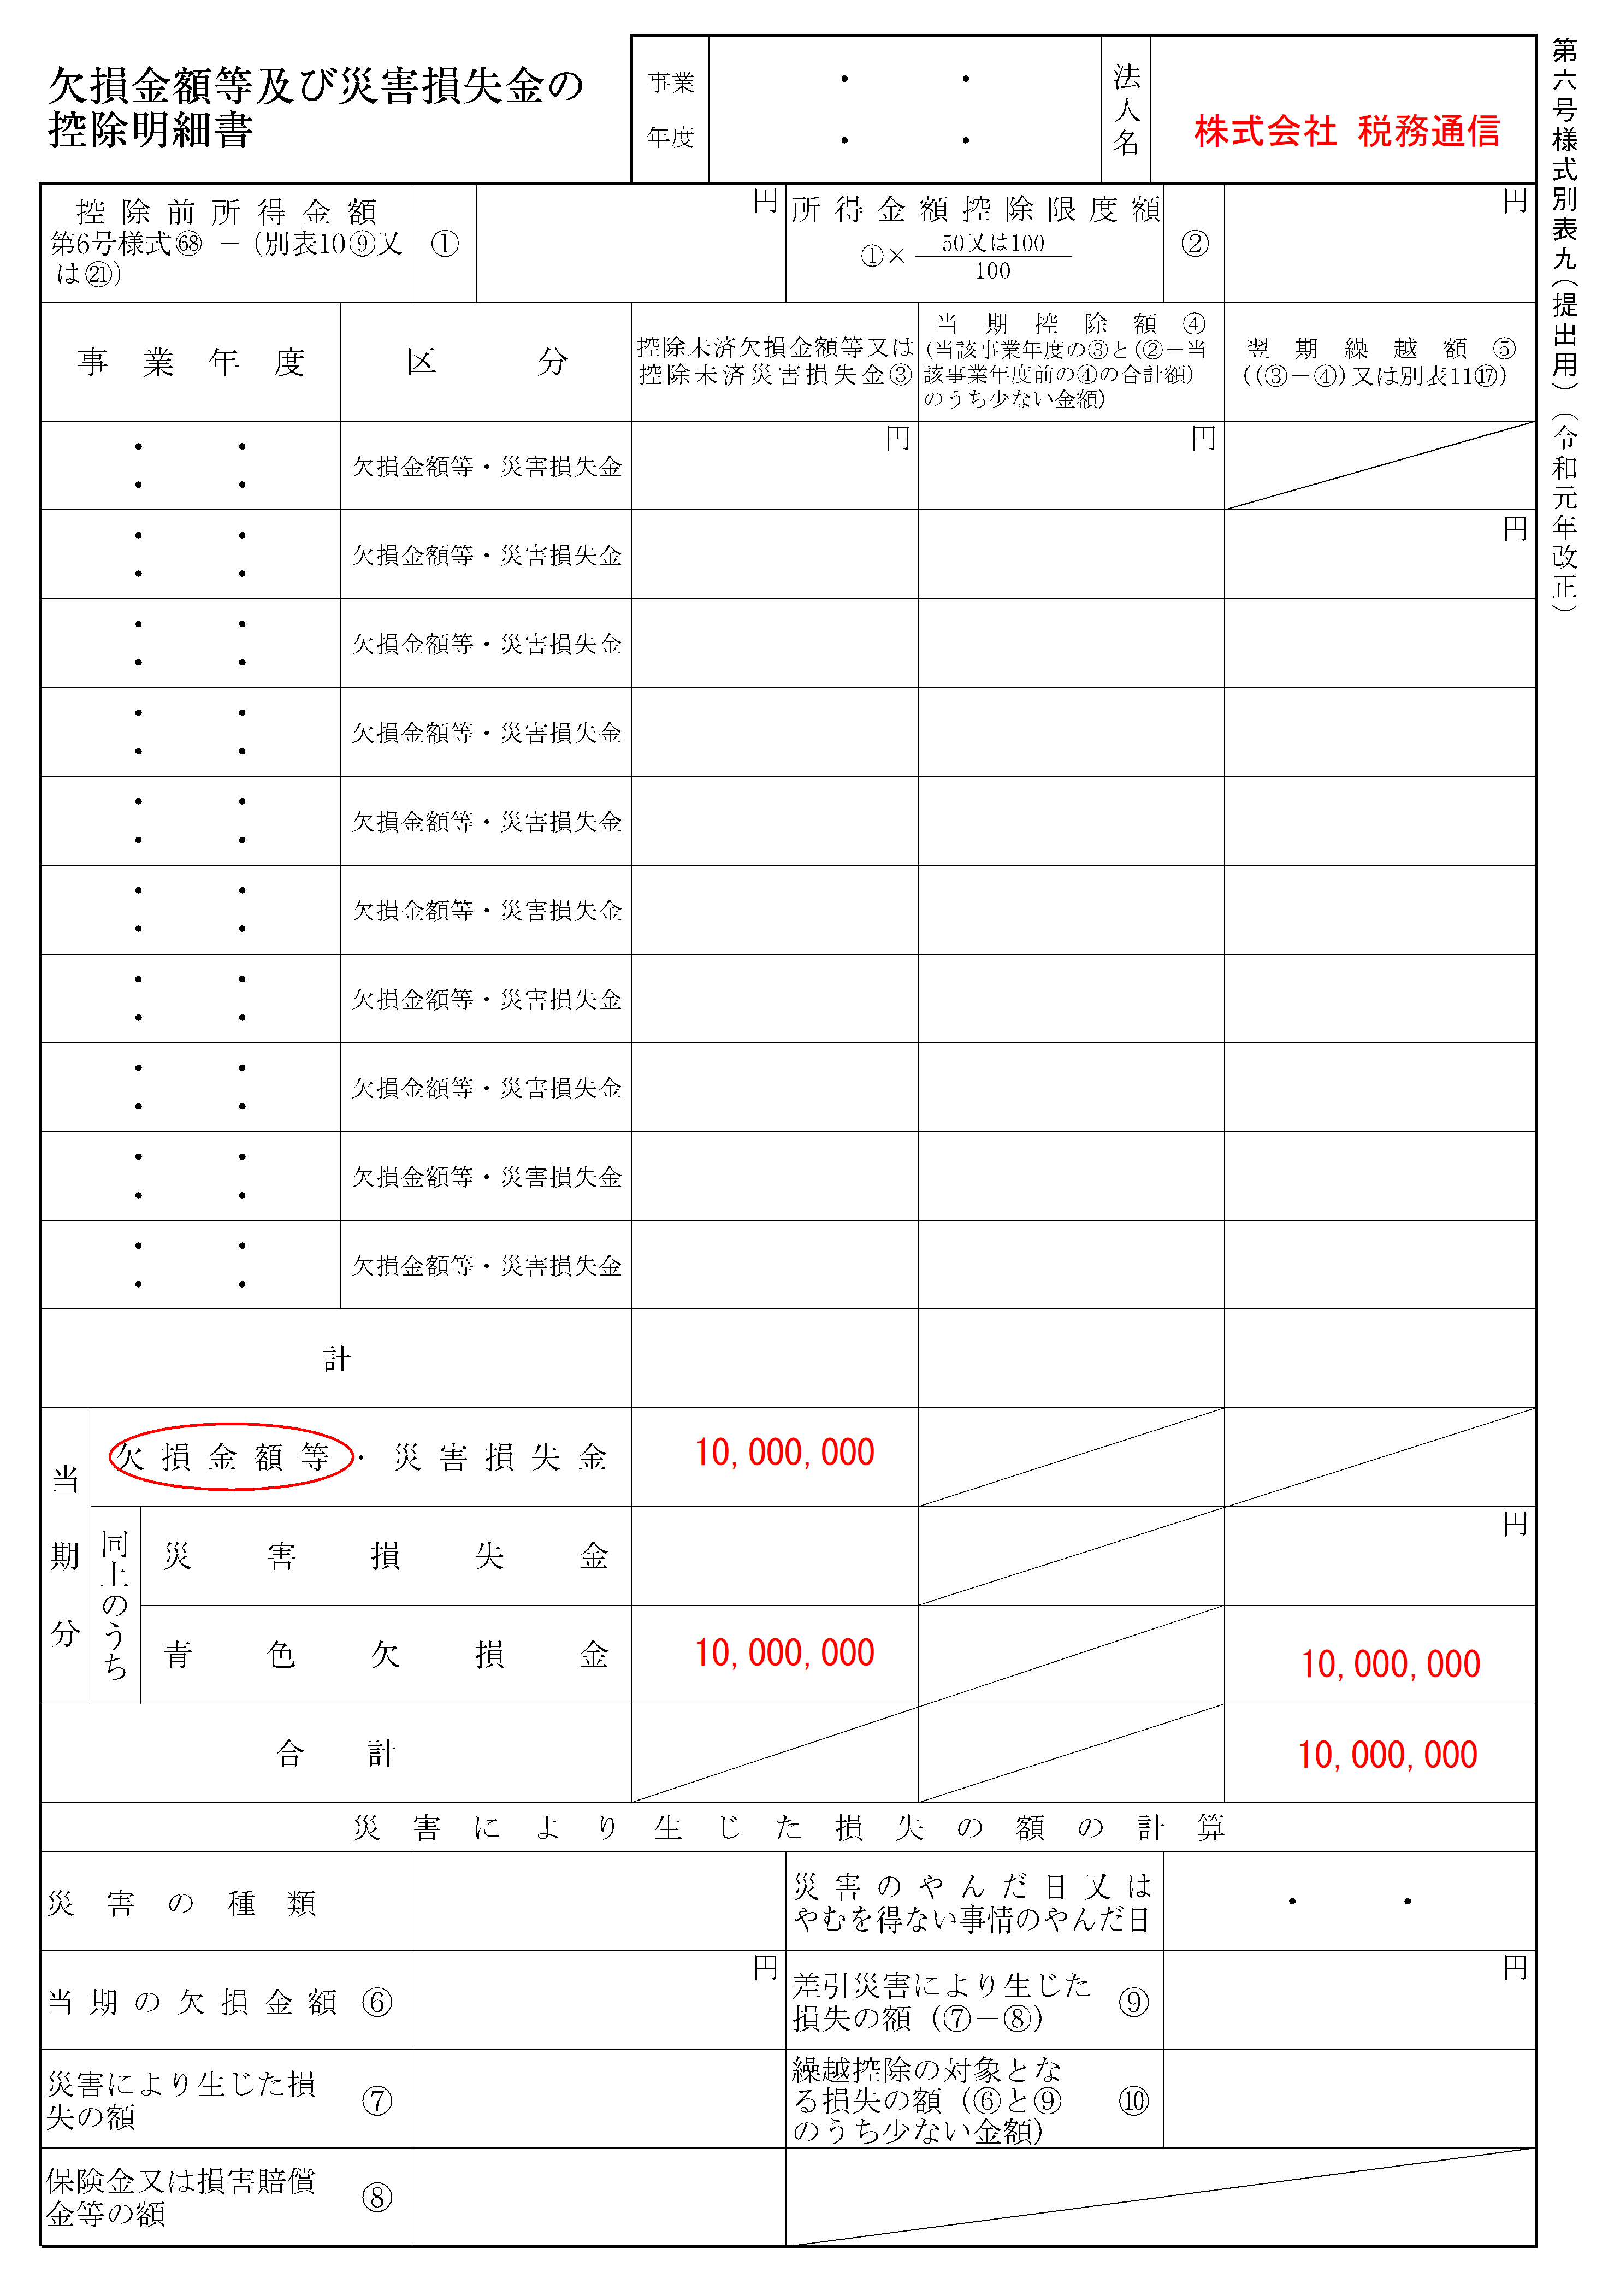
欠損金額等及び災害損失金の控除明細書 7
① 欠損金額が生じた事業年度が青色申告であることその後連続して確定申告書の提出を行っていること ② その事業年度開始の日前7年以内に開始した事業年度の欠損金額であることすでに損金算入された金額及び繰戻しの基礎とされた金額は除かれます. 参考 国税庁法人税及び地方法人税の申告法人税申告書別表等平成31年4月以降に提供した法人税等各種別表関係平成31年4月1日以後終了事業年度等又は連結事業年度等分別表七一 欠損金又は災害損失金の損金算入等に関する明細書 pdf.

初心者向け 法人税の申告書の見方 別表七 一 税理士かわべのblog
別表七 一 付表一の書き方 法人税申告書別表の様式と書き方

欠損金の繰戻還付と地方税 税務通信 Reader S Club Zeiken Online News 税務研究会
1 欠損金又は災害による損失金の損金算入に関する明細書 1 この明細書の用途 この明細書は次に掲げる場合に使用します イ 法人が当期首前5年以内に青色申告書を提出した事業年度に生じた欠損金額以下青色欠損金といいます.
欠損金額等及び災害損失金の控除明細書 7. 欠損金額等災害損失金 欠損金額等災害損失金 欠損金額等災害損失金 欠損金額等災害損失金 欠損金額等災害損失金 欠損金額等災害損失金 控除未済欠損金額等又は 控除未済災害損失金e 翌期繰越額t er又は別表117 当期控除額r 災害に. 手続対象者 法人個人の別 法人団体のみ 住所要件 資格等 手続の説明. 欠損金額等及び災害損失金の控除明細書第6号様式別表9 pdf 291kb pdf 202kb 認定事業適応法人の欠損金額等の控除の特例に関する明細書第6号別表9の2 pdf 90kb pdf 198kb.
地方税法第53条 地方税法第72条の25地方税法第72条の26 地方税法第72条の28地方税法第72条の33 特別法人事業税及び特別法人事業譲与税に関する法律第9条. ① 欠損金額が生じた事業年度が青色申告であることその後連続して確定申告書の提出を行っていること ② その事業年度開始の日前7年以内に開始した事業年度の欠損金額であることすでに損金算入された金額及び繰戻しの基礎とされた金額は除かれます. ①災害損失の生じた事業年度の申告書に明細書別表71を添付しかつその後連続して確定申告書を提出無申告はダメしていることさらに一定の帳簿書類の保存も要件とされている ②青色欠損金の繰越控除と災害損失欠損金の繰越控除との.
法人税申告書 別表7 1 サンプルイメージ

法人税申告書別表七 一 欠損金又は災害損失金の損金算入に関する明細書 平成23年度分 松本寿一税理士事務所


初心者向け 法人税の申告書の見方 別表七 一 税理士かわべのblog
2
青色欠損金控除


入力用pdf 別表7 1 欠損金又は災害損失金の損金算入等に関する明細書 令和3年4月1日以後終了事業年度分
2

法人税申告書とは 作成手順から書き方のポイントまで クラウド会計ソフト マネーフォワード


Comments
Post a Comment